

Промежуточные выборы в Конгресс США стали важным событием для мирового рынка нефти. Причем они влияли на стоимость сырья и до того, как 3 ноября состоялось само голосование граждан Соединенных Штатов, и после объявления результатов.
Предвыборный подъем
В преддверии американских выборов стоимость нефти на бирже росла. Конечно, на рынок влияли фундаментальные факторы: Ормузский пролив закрыт для нормального судоходства с марта нынешнего года. Мир вместо ближневосточных поставок расходует коммерческие и стратегические запасы нефти и нефтепродуктов.
В начале ноября глава ADNOC Султан аль-Джабер, выступая на конференции ADIPEC в ОАЭ, рассказал, что с момента начала военных действий США и Израиля против Ирана и последующего перекрытия Ормузского пролива мировые запасы нефти сократились почти на 1 млрд баррелей. Постепенное истощение мировых резервов является перманентным фактором, удерживающим цены на относительно высоком уровне.
Главным драйвером роста цен на нефть в октябре стал именно фактор выборов в США. В течение месяца биржевые котировки поднялись более чем на $10 за баррель, превышая в конце месяца $115 за баррель сорта Brent. Как бы парадоксально это ни звучало, но именно стремление действующей администрации Дональда Трампа снизить или хотя бы сдержать цены привело к их росту.
В Соединенных Штатах есть прямая корреляция: чем дороже нефть на мировом рынке, тем выше цены на топливо на внутреннем, для конечного потребителя. При этом сама по себе дорогая нефть Трампа не очень беспокоит.
«Дизельная сделка»
В свое время при Джозефе Байдене были обновлены исторические рекорды цен на бензин и дизель — и ничего, досидел до конца срока своего президентства.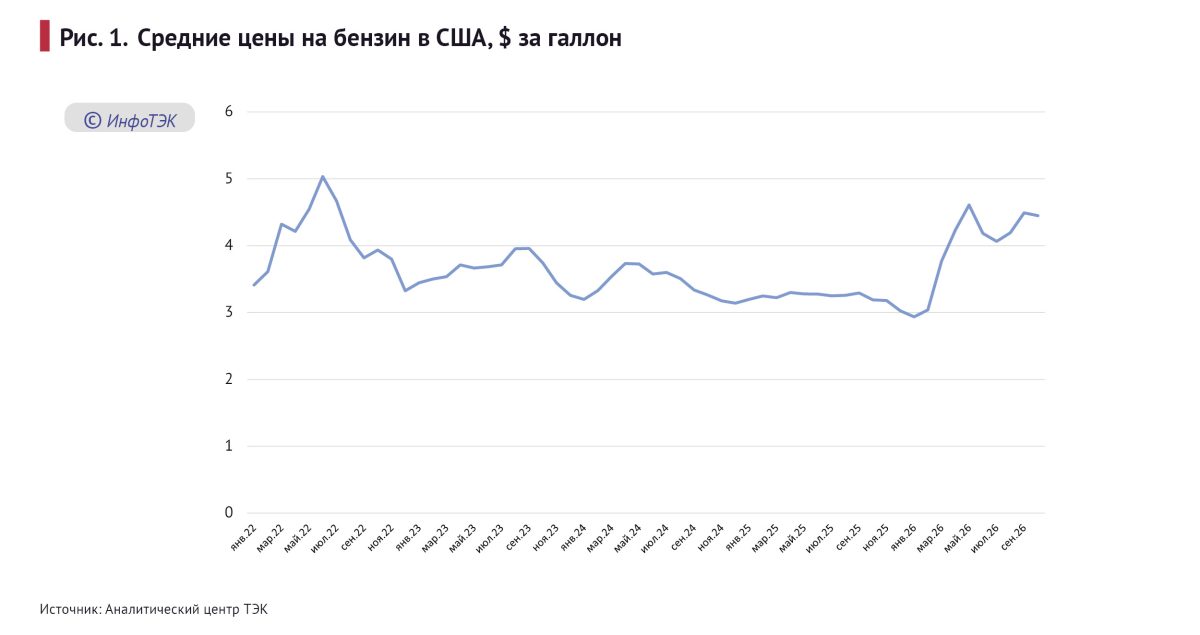
Трамп даже хочет поддерживать высокие цены, ведь это позволяет американским нефтяным компаниям хорошо зарабатывать, а они были спонсорами его избирательной кампании. Кроме того, дорогое сырье стимулирует рост добычи в самих США, а Трамп обещал «бурить, детка, бурить». Да и стратегический конкурент Соединённых Штатов — Китай — напрягается от дорогой нефти даже больше самих США, так как у него нет такого внутреннего производства.
Однако законы политики заставили Трампа учитывать фактор выборов в вопросе влияния на нефтяной рынок. Ему пришлось принимать во внимание интересы своей партии и постараться помочь ей набрать политические очки за счет снижения нефтяных котировок.
Трамп попытался толкнуть цены на топливо вниз за счет звонка Владимиру Путину 9 октября, то есть неформального заключения «дизельной сделки». Отчасти это сработало, так как биржевые котировки на дизель и даже розничные цены немного отошли от показателя сентября, когда, по данным Управления энергетической информации США, они обновили исторический рекорд и в среднем за месяц составили $6,291 за галлон. Средняя цена за октябрь была $6,252 за галлон.
Рекорд цен на бензин сохраняется на среднемесячной отметке июня 2022 года — $5,032 за галлон (период президентства Байдена). Видимо, поэтому бензиновый рынок меньше беспокоит Трампа.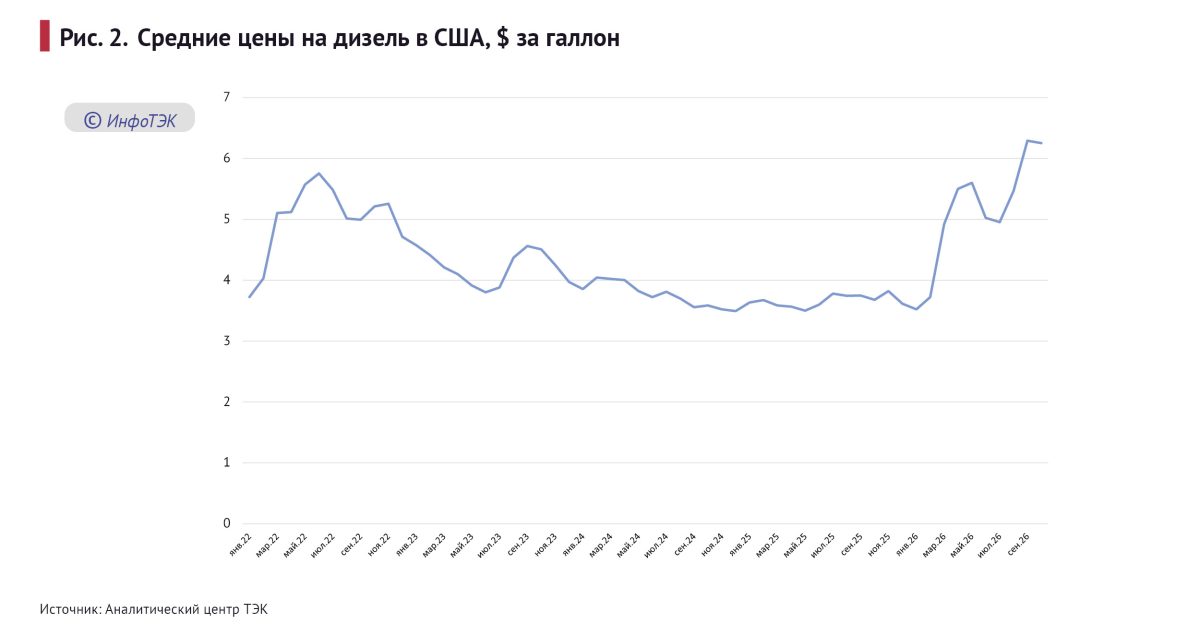
В октябре нефть принялась стремительно дорожать.
Все понимали, что Трамп не станет ускоренно договариваться с Ираном о прекращении конфликта, чтобы открылся Ормузский пролив, ведь тогда США пришлось бы идти на существенные уступки. А другого способа быстро и сильно насытить мировой рынок новыми объемами нефти нет. Более того, рынок стал закладывать сценарий возобновления активных боевых действий США и Израиля против Ирана после проведения выборов в Конгресс 3 ноября. Ведь после голосования не придется думать о том, что топливо подорожает из-за новой волны конфликта.
Что выгодно России
Однако результаты голосования, показавшие, что большинство и в сенате, и в палате представителей получают демократы, толкнули цены на нефть вниз — примерно со $105 за баррель 3 ноября до $95 за баррель сорта Brent на первых результатах голосования.
Появилась иллюзия, что теперь-то демократы прекратят войну с Ираном, Ормузский пролив откроется и ближневосточная нефть насытит рынок. Но это лишь психологическая реакция рынка. Она исходит из различных предположений. Первое: Трамп увидит, что дорогое топливо ослабляет его электоральную поддержку, и сам изменит подход к Ирану, чтобы поскорее снизить цены на нефть. Второе: «демократический» Конгресс не согласует военный бюджет для ударов по Ирану, и Трампу придется договариваться о прекращении конфликта.
В реальности новый состав Конгресса заработает только с 3 января 2027 года. Здесь и сейчас на рынке нефти ничего не изменилось, ее по-прежнему не хватает. А обоюдная блокировка Ормузского пролива Соединенными Штатами и Ираном может продолжаться долго и без одобрения большого военного бюджета. Поэтому цены на нефть будут возвращаться к росту и стремиться выше $100 за баррель.
Израиль станет лоббировать возобновление конфликта с Ираном и нанесение новых совместных с США ударов. Ведь там также прошли выборы, ухудшившие политические перспективы действующего премьера Биньямина Нетаньяху. А успешная война против Ирана может дать шанс и Трампу, и Нетаньяху реабилитироваться в глазах избирателей и получить желанный статус защитников страны и победителей, которых, как известно, не судят.
России подобная ситуация на мировом рынке выгодна. По данным Минэкономразвития, средняя цена на нефть сорта Urals, используемая для целей налогообложения, в октябре составила $101,46 за баррель. Это позволит бюджету получить дополнительные доходы и снизить дефицит.
Причем нашей стране выгодно не само возобновление боевых действий, а угроза реализации этого сценария, так как именно это удерживает высокую стоимость нефти на бирже и не создает дополнительных угроз мировой экономике.
Западные банки и аналитики пытаются успокоить рынок, заявляя о переизбытке предложения нефти и улучшении ситуации в Ормузском проливе. Goldman Sachs сообщил, что в сентябре и октябре вовсе не фиксировал дефицита на рынке нефти, а JPMorgan в своем отчете указал на то, что в сентябре предложение превышало спрос на 1,1 млн баррелей в сутки, а в октябре выросло до 1,4 млн баррелей в сутки. Но в то же время Goldman Sachs, видимо, сам не верит в стабилизацию рынка, так как повысил прогноз средней цены на декабрь 2026 года с $90 до $105 за баррель. Прогноз средней цены на 2027 год был увеличен с $80 до $88 за баррель.
При этом Goldman Sachs допускает рост цен на нефть в 2027 году и до $130 за баррель, если добыча нефти в Персидском заливе по-прежнему будет на 3,5 млн баррелей в сутки отставать от уровня 2025 года. Учитывая, что средний объем добычи в регионе в 2026-м, вероятно, окажется как минимум на 3,5 млн баррелей меньше, получается, что даже при росте экспорта цены все равно могут вырасти до тех самых $130 за баррель. Таким образом, банк приходит к очевидному выводу: при сохранении текущей ситуации в Ормузском проливе дефицит будет нарастать, а с ним и цена.